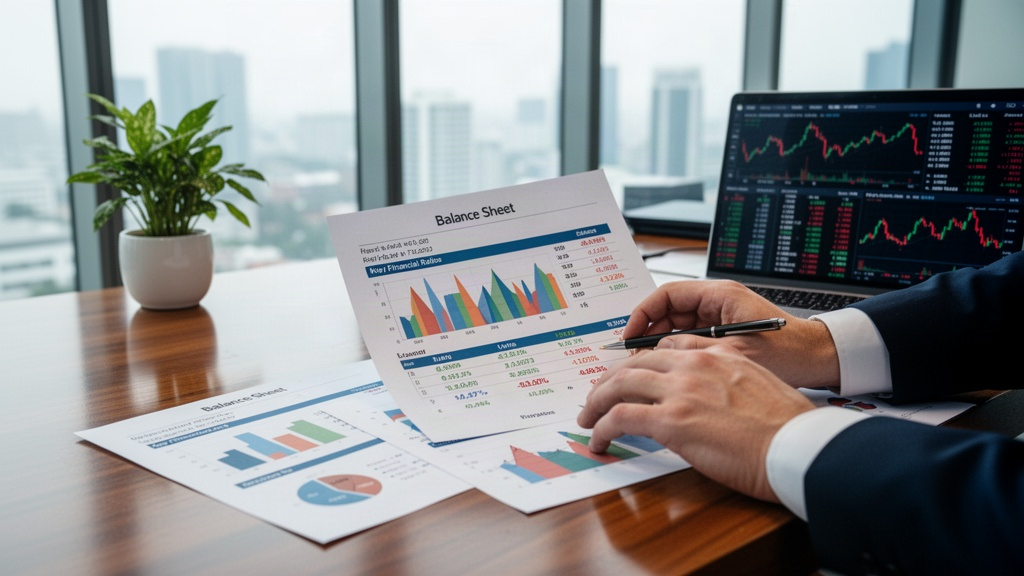
Die Bilanzanalyse gehört zu den wirkungsvollsten Werkzeugen, die Unternehmen zur Verfügung stehen, um ihre finanzielle Lage realistisch einzuschätzen und gezielt zu verbessern. Wer seine Finanzkennzahlen versteht, trifft bessere Entscheidungen — bei Investitionen, bei der Kreditaufnahme und bei der strategischen Planung. Gerade in einem wirtschaftlich unsicheren Umfeld, wie es viele deutsche Betriebe aktuell erleben, ist eine fundierte Auswertung der Bilanz kein Luxus, sondern eine betriebliche Notwendigkeit. Banken, Investoren und Geschäftspartner stützen ihre Urteile auf genau diese Zahlen. Wer sie beherrscht, behält die Kontrolle über sein Unternehmen.
Was hinter der Bilanzanalyse wirklich steckt
Die Bilanzanalyse ist die systematische Auswertung der Jahresabschlüsse eines Unternehmens, um dessen finanzielle Gesundheit und wirtschaftliche Leistungsfähigkeit zu beurteilen. Sie umfasst die Untersuchung von Bilanz, Gewinn- und Verlustrechnung sowie Kapitalflussrechnung. Das Ziel ist nicht, Zahlen zu sammeln, sondern Zusammenhänge zu erkennen: Wie viel Eigenkapital steht zur Verfügung? Wie entwickeln sich Verbindlichkeiten? Wie liquide ist das Unternehmen tatsächlich?
In Deutschland ist die Bilanzanalyse durch das Handelsgesetzbuch (HGB) geregelt. Kapitalgesellschaften ab einer bestimmten Größe sind verpflichtet, ihre Abschlüsse zu veröffentlichen und prüfen zu lassen. Für kleinere Betriebe gelten vereinfachte Regeln, doch auch sie profitieren von einer regelmäßigen Analyse ihrer Zahlen. Die Deutsche Bundesbank veröffentlicht regelmäßig Daten zur Finanzlage deutscher Unternehmen und zeigt dabei, wie stark Kennzahlen zwischen Branchen variieren können.
Viele Unternehmer betrachten die Bilanz nur einmal im Jahr, wenn der Steuerberater sie vorlegt. Das ist zu selten. Eine quartalsweise Analyse ermöglicht es, Entwicklungen frühzeitig zu erkennen und gegenzusteuern, bevor ein Problem zum Liquiditätsengpass wird. Wirtschaftsprüfer empfehlen, die wichtigsten Kennzahlen monatlich zu verfolgen, zumindest für mittlere und größere Betriebe.
Die IHK (Industrie- und Handelskammer) bietet Unternehmern Beratungsangebote zur Bilanzanalyse an und stellt Musterkennzahlen für verschiedene Branchen bereit. Diese Vergleichswerte helfen dabei, die eigene Situation nicht isoliert zu betrachten, sondern im Kontext des jeweiligen Marktes einzuordnen. Ein Eigenkapitalanteil von 20 Prozent kann in einer Branche solide sein und in einer anderen als schwach gelten.
Die wichtigsten Kennzahlen im Überblick
Nicht jede Zahl in einer Bilanz ist gleich aussagekräftig. Es gibt eine Handvoll Finanzkennzahlen, die Unternehmern und Analysten besonders viel verraten. Die Eigenkapitalquote zeigt, welcher Anteil des Vermögens durch eigene Mittel finanziert wird. Eine Quote von mindestens 20 bis 30 Prozent gilt in Deutschland als Orientierungswert für eine stabile Finanzierungsstruktur.
Die Liquidität wird in mehreren Graden gemessen. Die Liquidität ersten Grades setzt liquide Mittel ins Verhältnis zu kurzfristigen Verbindlichkeiten. Liegt dieser Wert dauerhaft unter 10 Prozent, besteht Handlungsbedarf. Die Liquidität zweiten Grades bezieht zusätzlich Forderungen ein und sollte idealerweise über 100 Prozent liegen, damit kurzfristige Schulden vollständig gedeckt werden können.
Der Verschuldungsgrad setzt Fremdkapital und Eigenkapital ins Verhältnis. Je niedriger dieser Wert, desto geringer die Abhängigkeit von externen Geldgebern. Bei Unternehmenskrediten liegt der durchschnittliche Zinssatz in Deutschland derzeit bei rund 1,5 Prozent laut Angaben der Deutschen Bundesbank, was die Finanzierungskosten bei hohem Fremdkapitalanteil trotzdem spürbar macht.
Die Gesamtkapitalrendite zeigt, wie effizient ein Unternehmen sein eingesetztes Kapital nutzt. Sie errechnet sich aus dem Verhältnis von Betriebsergebnis zu Gesamtkapital. Eine niedrige Rendite signalisiert, dass Ressourcen nicht produktiv eingesetzt werden. Die Umsatzrendite wiederum gibt an, wie viel vom Umsatz als Gewinn übrig bleibt — ein direkter Indikator für die Profitabilität des Kerngeschäfts.
Praktische Wege zur Verbesserung Ihrer Finanzkennzahlen
Eine Bilanzanalyse, die nur Schwachstellen aufzeigt, ohne Konsequenzen zu ziehen, bringt wenig. Der eigentliche Wert liegt in den Maßnahmen, die aus der Analyse folgen. Durch gezielte Eingriffe lassen sich Finanzkennzahlen nachweislich verbessern — Schätzungen aus der Unternehmenspraxis gehen von einer Verbesserung der Kennzahlen um 10 bis 15 Prozent aus, wenn Analyse und Steuerung konsequent zusammenwirken.
Die folgenden Ansätze haben sich in der betrieblichen Praxis bewährt:
- Forderungsmanagement straffen: Offene Rechnungen schneller einziehen, Zahlungsziele verkürzen und Mahnprozesse automatisieren verbessert die Liquidität unmittelbar.
- Lagerbestände reduzieren: Gebundenes Kapital in Vorräten belastet die Bilanz. Eine schlankere Lagerhaltung setzt Mittel frei und verbessert die Liquiditätskennzahlen.
- Eigenkapital stärken: Gewinnthesaurierung statt vollständiger Ausschüttung erhöht die Eigenkapitalbasis und verbessert die Eigenkapitalquote nachhaltig.
- Nicht betriebsnotwendiges Vermögen veräußern: Immobilien, Maschinen oder Beteiligungen, die keinen Beitrag zum Kerngeschäft leisten, binden Kapital ohne Ertrag.
- Kostenpositionen gezielt analysieren: Fixkosten, die nicht zur Wertschöpfung beitragen, drücken die Umsatzrendite. Regelmäßige Kostenstrukturanalysen decken Einsparpotenziale auf.
Ein weiterer Hebel ist die Finanzierungsstruktur. Wer kurzfristige Verbindlichkeiten durch langfristige Darlehen ablöst, verbessert die Liquiditätskennzahlen und schafft Planungssicherheit. Gespräche mit der Hausbank oder alternativen Finanzierungspartnern lohnen sich, besonders wenn die Bonität des Unternehmens solide ist.
Digitale Werkzeuge für eine präzise Auswertung
Die manuelle Auswertung einer Bilanz ist fehleranfällig und zeitaufwendig. Moderne Buchhaltungssoftware wie DATEV, Lexware oder SAP Business One berechnet Kennzahlen automatisch und stellt sie übersichtlich dar. Viele Systeme bieten Dashboards, die relevante Werte in Echtzeit anzeigen und historische Vergleiche ermöglichen.
Für mittelständische Unternehmen bieten Business-Intelligence-Lösungen eine weitere Ebene der Auswertung. Sie verknüpfen Finanzdaten mit operativen Kennzahlen und ermöglichen Szenarioanalysen: Was passiert mit der Eigenkapitalquote, wenn der Umsatz um 15 Prozent sinkt? Solche Simulationen helfen, Risiken frühzeitig zu erkennen.
Die IHK und verschiedene Wirtschaftsprüferverbände in Deutschland stellen kostenfreie Kennzahlenrechner und Branchenvergleichsdaten bereit. Diese Angebote sind besonders für kleinere Betriebe wertvoll, die keine eigene Finanzabteilung haben. Wer seine Zahlen kennt und regelmäßig auswertet, ist in Bankgesprächen deutlich besser positioniert.
Neben Software spielen Wirtschaftsprüfer eine wichtige Rolle. Sie bringen nicht nur Fachwissen mit, sondern auch den externen Blick, der interne Betriebsblindheit ausgleicht. Gerade bei der Vorbereitung auf Finanzierungsrunden oder Unternehmensverkäufe ist ihre Einschätzung durch nichts zu ersetzen. Die Kosten für eine professionelle Bilanzanalyse amortisieren sich in der Regel durch bessere Konditionen oder vermiedene Fehler.
Wenn Zahlen zur Steuerung werden
Eine Bilanzanalyse entfaltet ihren vollen Nutzen erst, wenn sie nicht als einmaliges Ereignis verstanden wird, sondern als kontinuierlicher Prozess. Unternehmen, die ihre Finanzkennzahlen regelmäßig auswerten, reagieren schneller auf Veränderungen und treffen fundiertere Entscheidungen. Sie erkennen, ob ein Auftragsrückgang die Liquidität gefährdet, bevor die Kontokorrentlinie überschritten ist.
Ein strukturiertes Kennzahlen-Reporting — monatlich für die Geschäftsführung, quartalsweise für den Aufsichtsrat oder Gesellschafter — schafft Transparenz und Vertrauen. Es signalisiert Banken und Investoren, dass das Unternehmen professionell geführt wird. Die Deutsche Bundesbank weist in ihren Unternehmensberichten regelmäßig darauf hin, dass Betriebe mit einem strukturierten Finanzcontrolling deutlich seltener in Zahlungsschwierigkeiten geraten.
Wer die Bilanzanalyse als Führungsinstrument begreift, gewinnt Handlungsspielraum. Nicht weil die Zahlen automatisch besser werden, sondern weil man früh genug weiß, wo man steht und welche Stellschrauben tatsächlich wirken. Das ist der Unterschied zwischen reaktivem Krisenmanagement und proaktiver Unternehmenssteuerung.